life
•
•
1,422 просмотров
Цифровой рубль стартовал. Почему это не «гос-крипта», а нечто скучнее и сомни...
Увеличить
Цифровой рубль стартовал. Почему это не «гос-крипта», а нечто скучнее и сомнительнее 🤔
Специально для Арктического Обозревателя 🫡
Гайз, с 1 сентября 12 системно значимых банков (Сбер, ВТБ, Альфа, Т-Банк, ГПБ и компания) обязаны дать доступ к сему «чуду», а крупный ритейл (с выручкой от 120 млн) должен начать принимать оплату.
Через год предел упадёт до 30 млн, и ещё через год обязуют почти всех, кроме точек с выручкой до 5 млн и мест без интернета (типа нашей области, хех).
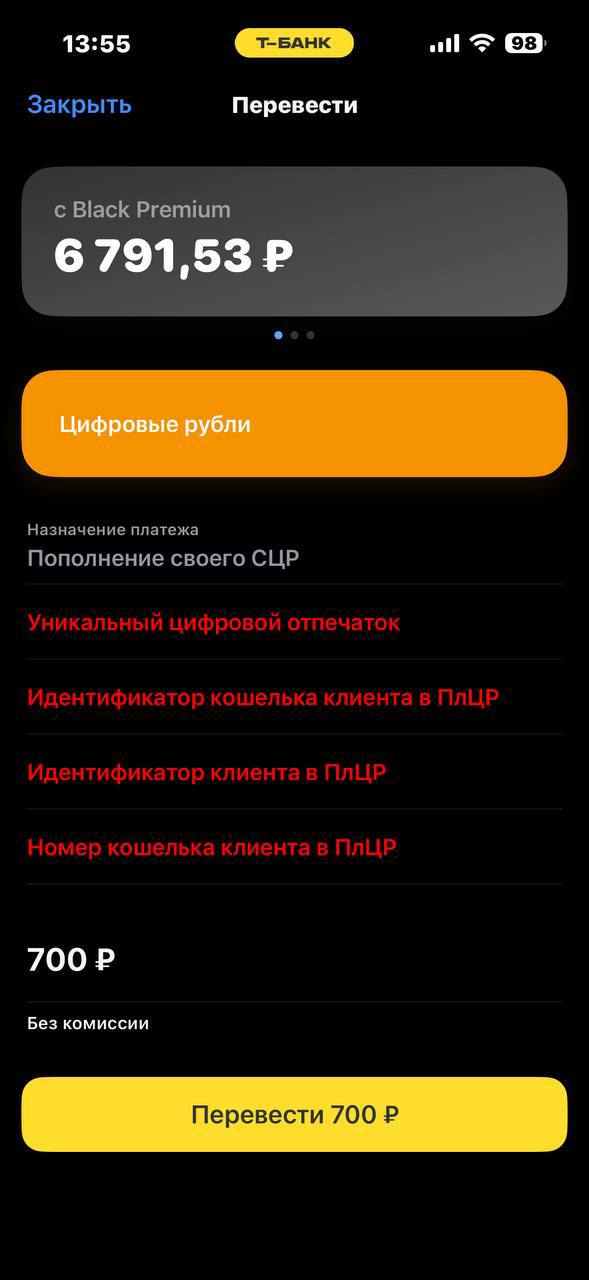
На скринах видно как оно в Т-Банке. Просто для контента вставил, честно говоря 😝
Красным указаны обязательные поля: «уникальный цифровой отпечаток», «идентификатор кошелька клиента в ПлЦР», «идентификатор клиента в ПлЦР», «номер кошелька».
Просто кошелёк ещё не открыт, вот и не подтянулось, видимо.
К делу!
Почему это не крипта?
Тут нет анонимности нет, т.к. у каждого цифрового рубля свой код и ЦБ видит путь каждой копейки через любой банк.
Нет децентрализации. Платформа тут гибридная, но эмитент и оператор один. Буквально, кошелёк лежит в ЦБ, банк работает с их сервисом. Ограниченной эмиссии тоже нет, кстати. Напечатают столько, сколько решат 😏
То есть ровно те пять причин, по которым люди вообще ушли в крипту, здесь аккуратно вырезаны.
Я бы сказал, хоть это и не совсем корректно, что это «Гос-крипта без плюсов крипты». Ну, по ощущениям.
Так-то криптой это никто и не собирался делать, поэтому корректнее сравнивать с СБП и картами.
Есть ли плюсы?
Внезапно плюсы есть, просто не для нас.
Бизнесу дают меньший эквайринг (0,3% и не больше 1500 ₽ за операцию), ЖКУ дают 0,2%, а до конца года вообще без комиссии. Против 1,5–2,5% у карт это уже довольно серьёзный разговор 💸
Нам же дают переводы внутри платформы бесплатно и без лимитов (у СБП бесплатно только 100к в месяц другим людям). Но пополнить кошелёк можно максимум на 300к в месяц, процент на остаток не капает и кэшбэка тоже не будет. Зато не надо выбирать категории каждый месяц 😂
Ах да, ещё нюанс: автосписание магазину не настроить, зато взыскание работает прекрасно: налоговая или пристав с кошелька спишут сколько нужно☹️
Ради чего весь сыр-бор?
Смарт-контракты и так называемое «окрашивание». Можно задать четкую цель выдачи рубля, мол только на это, только этому подрядчику, только после сдачи этапа. Иначе транзакция просто не пройдёт.
Как человек, который регулярно пишет про освоение бюджетов, скажу, что выглядит сейчас обнадёживающе ☝️
Только опять я наброшу: где проходит граница? Сегодня окрашивают бюджетные деньги, а так-то окрасить ЦБ может любые, ибо архитектура позволяет. И если бы это не планировалось внедрять гражданам (добровольность у нас любит сменяться принудиловкой. Привет, абсолютно безопасный мессенджер MAX), то зачем сейчас принуждать ретейл оный рубль у них принимать? Да ЦБ бьёт себя пяткой в грудь и говорит, что это про бюджет и никак иначе. Верим? 🧐
Себе кошелёк я пока не открывал. Нет, не из идейности, просто мне не завезли ни одного сценария, где цифровой рубль удобнее того, что у меня есть сейчас 🤷♂️
В следующем посте разложу, что вся эта история значит конкретно для нас, т.е. Апатитов, Мурманска, ИП с одной точкой и небольших ООО и почему экономия на эквайринге пока только в презентациях⏳
#ЦифровойРубль
#Финтех
#МнениеПотамана
Понравился пост?
Обсуди его в Telegram-канале!
Обсуждение
Комментарии доступны через Telegram. Для участия в обсуждении нужен аккаунт Telegram.
Поделиться: Telegram